Как продать квартиру в ипотеке
30 мин
Квартиру в ипотеке можно продать до полного погашения кредита, но сделку нужно согласовать с банком-залогодержателем. Способ зависит от остатка долга, средств покупателя и требований банка. Разберём шесть вариантов продажи, документы, порядок расчётов, налоги и риски.
Можно ли продать квартиру, которая в ипотеке
Да, ипотечную квартиру можно продать на любом этапе, но обычно требуется согласие банка. Собственник — заёмщик, банк — залогодержатель, а запись о залоге находится в ЕГРН.
Собственник залоговой квартиры:
- может жить в ней, делать ремонт и регистрировать близких с учётом договора;
- не может свободно продать, подарить или повторно заложить жильё;
- продолжает платить по кредиту до погашения долга или завершения сделки.
Согласие банка и документы для сделки
Заёмщик уведомляет банк о продаже и запрашивает письменное согласие способом, указанным в кредитном договоре.
Согласие банка, или залогодержателя, — это разрешение кредитора на продажу квартиры и утверждение порядка погашения долга и расчётов.
Срок ответа по обычной продаже зависит от банка. 10 рабочих дней закон отводит только на заявление о самостоятельной реализации залога по статье 37.1. Подготовка сделки может занять дольше.
Справка об остатке задолженности — это документ банка с суммой долга на определённую дату.
Обычно нужны:
- паспорт и документ о праве на квартиру;
- выписка из ЕГРН;
- кредитный договор и закладная, если она есть;
- справка об остатке долга;
- согласие банка со схемой расчётов.
Банк может отказать, если схема не обеспечивает погашение задолженности.
Способы продажи ипотечной квартиры
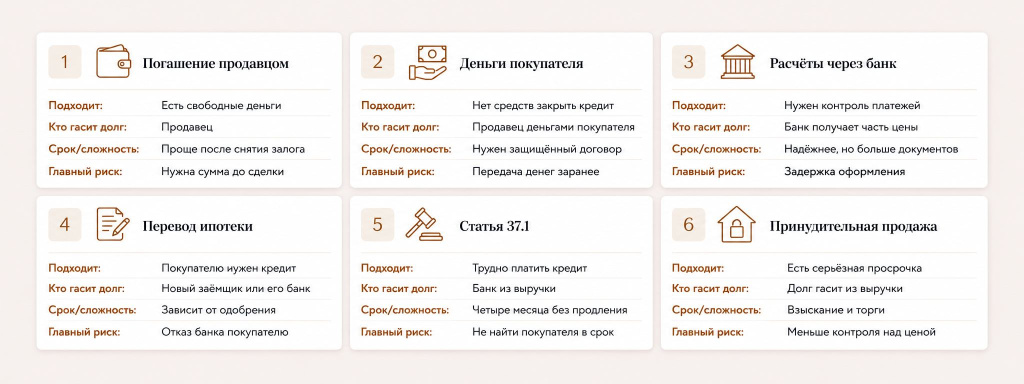
Квартиру продают после досрочного погашения, за счёт покупателя, с расчётами через банк, с переводом кредита, по статье 37.1 или через принудительную реализацию.
Досрочное погашение ипотеки продавцом до сделки
Продавец закрывает долг своими деньгами, снимает обременение и заключает обычный договор купли-продажи. Для покупателя это простой вариант, но продавцу нужна крупная сумма до сделки.
Досрочное погашение за счёт средств покупателя
Покупатель передаёт сумму остатка долга, а продавец направляет её банку. Условия и возврат денег закрепляют в договоре, согласованном с кредитором. Риск покупателя — передача средств до снятия залога.
Погашение ипотеки в ходе сделки через банк
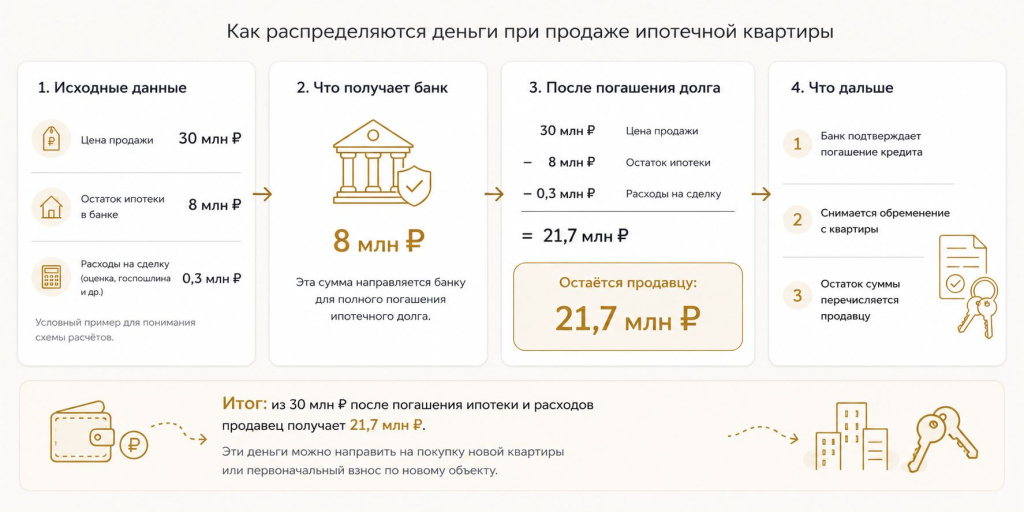
Расчёты через банк обычно безопаснее. Деньги размещают на двух счетах или в двух ячейках: одна сумма идёт кредитору, вторая — продавцу после выполнения условий.
После погашения долга снимают обременение и регистрируют переход права.
Продажа вместе с долгом: переоформление ипотеки на покупателя
Долг можно перевести на покупателя, если банк одобрит его как нового заёмщика. В другом банке новый кредитор закрывает прежний долг, затем регистрируется новая ипотека. При отказе банка сделка срывается.
Самостоятельная реализация залога заёмщиком по статье 37.1
Самостоятельная реализация залога — это продажа заложенной квартиры самим заёмщиком-физическим лицом для полного погашения ипотечного долга. Механизм действует с 11 сентября 2024 года.
Банк отвечает в течение 10 рабочих дней и указывает долг, минимальную цену, расчёты и срок продажи. Общий срок — четыре месяца; его можно продлить по соглашению. В этот период взыскание не допускается. Выручка идёт на счёт банка, разницу возвращают заёмщику.
Способ недоступен при начатом взыскании, банкротстве или нескольких залогодержателях по разным обязательствам.
Реализация квартиры банком: крайний случай
Принудительная реализация — крайний случай при серьёзной просрочке. После обращения взыскания квартиру продают на торгах; в предусмотренных законом случаях банк может оставить непроданный объект за собой. Заёмщик меньше влияет на цену, а из выручки погашаются долг и расходы.
- Когда подходит
Есть свободные деньги - Кто гасит долг
Продавец - Срок и сложность
Проще после снятия залога - Главный риск
Нужна сумма до сделки
- Когда подходит
Нет средств закрыть кредит - Кто гасит долг
Продавец деньгами покупателя - Срок и сложность
Нужен защищённый договор - Главный риск
Передача денег заранее
- Когда подходит
Нужен контроль платежей - Кто гасит долг
Банк получает часть цены - Срок и сложность
Надёжнее, но больше документов - Главный риск
Задержка оформления
- Когда подходит
Покупателю нужен кредит - Кто гасит долг
Новый заёмщик или его банк - Срок и сложность
Зависит от одобрения - Главный риск
Отказ банка покупателю
- Когда подходит
Трудно платить кредит - Кто гасит долг
Банк из выручки - Срок и сложность
Четыре месяца без продления - Главный риск
Не найти покупателя в срок
- Когда подходит
Есть серьёзная просрочка - Кто гасит долг
Долг гасят из выручки - Срок и сложность
Взыскание и торги - Главный риск
Меньше контроля над ценой
Порядок действий: как продать ипотечную квартиру пошагово
Снятие обременения, или погашение регистрационной записи об ипотеке, — это исключение из ЕГРН сведений о действующем залоге после прекращения обязательства. Последнего платежа недостаточно: банк или стороны должны передать документы в Росреестр.
Продажа ипотечной квартиры с материнским капиталом
Квартиру с материнским капиталом продать можно, но нужно соблюсти права детей и получить разрешение органов опеки, если им принадлежат доли.
Если доли не выделены, обязательство обычно исполняют до продажи. Опека может потребовать доли в другом жилье или зачисление денег на специальные счета. Сделку одновременно согласуют с банком.
Особые случаи: новостройка по ДДУ, семейная и военная ипотека, доля
Новостройку по ДДУ до передачи квартиры продают через уступку. ДДУ — это договор, по которому застройщик передаёт будущий объект участнику. Цессия, или переуступка, — это передача прав по ДДУ новому лицу. Она возможна после полной оплаты либо с переводом долга. Согласие банка нужно при залоге прав, застройщика — при переводе долга или по условию договора.
Квартиру по семейной или иной льготной ипотеке продать можно. Продавец согласует сделку с банком; покупатель льготного кредита должен отвечать условиям программы.
Военную ипотеку продать сложнее. Порядок согласуют с банком и Росвоенипотекой из-за залога в пользу кредитора и государства.
Долю в ипотечной квартире продают только с учётом залога. Нужны согласие банка, соблюдение прав совладельцев и, когда требуется, нотариальное удостоверение.
Налог с продажи ипотечной квартиры
Ипотека не меняет правила НДФЛ. Налог зависит от срока владения, налоговой базы и права на освобождение или вычет.
Минимальный срок владения — это период, после которого доход от продажи жилья освобождается от НДФЛ. Общий срок — пять лет. Три года применяют к единственному жилью, наследству, дару от близкого родственника, приватизации и ренте.
Для обычной покупки срок считают с регистрации права, для ДДУ — с полной оплаты без доплаты за увеличение площади.
НДФЛ при продаже — это налог с положительной базы после применения освобождения, вычета или подтверждённых расходов.
НДФЛ не платят, если:
- истёк минимальный срок владения;
- доход не превышает вычет до 1 млн рублей;
- подтверждённые расходы не меньше дохода;
- семья с двумя и более детьми выполнила условия льготы.
Доход уменьшают либо на вычет, либо на расходы на покупку. В расходы можно включить документально подтверждённые проценты по целевому ипотечному кредиту.
Для резидентов ставка составляет 13% с базы до 2,4 млн рублей и 15% с превышения. В Москве доход сравнивают с 70% кадастровой стоимости на 1 января года регистрации перехода права и берут большую сумму. В другом регионе коэффициент нужно проверять: он может быть повышен до 1.
Жильё остаётся единственным, если другое куплено не более чем за 90 дней до продажи. Семейная льгота действует при соблюдении всех условий НК РФ.
При продаже в 2026 году декларацию 3-НДФЛ подают до 30 апреля 2027 года, налог платят до 15 июля 2027 года.
Важно. Перед сделкой расчёт нужно сверить с актуальной редакцией НК РФ и разъяснениями ФНС.
Риски и как себя обезопасить
- Банк не согласует схему или запросит дополнительные документы.
- Покупатель откажется либо не пройдёт проверку как заёмщик.
- Снятие залога затянет альтернативную сделку.
- Деньги переданы до безопасного оформления расчётов.
- У квартиры есть другие ограничения или права третьих лиц.
- Продавец нарушит договорённости до регистрации.
Расчёты проводят через аккредитив или ячейку. В договоре фиксируют сроки, доступ к деньгам и возврат сумм. До сделки проверяют ЕГРН и кредитные документы.
Продать ипотечную квартиру и купить новостройку
Продажу можно совместить с покупкой нового жилья. Альтернативная сделка — связанная продажа одного объекта и приобретение другого с согласованными сроками и расчётами.
ANWIN поможет синхронизировать продажу залоговой квартиры и выбрать среди множества новостроек лучший вариант.
Частые вопросы
?Через сколько можно продать квартиру после покупки в ипотеку?
Продать можно сразу: отдельного срока нет. Согласие банка обязательно, а срок владения влияет на налог.
?Можно ли продать квартиру в ипотеке и купить другую в ипотеку?
Да. Старый кредит закрывают из цены продажи, новый оформляют по согласованной банками схеме.
?Когда продавец получает деньги?
Срок определяет договор. Обычно остаток цены выдают после выполнения условий аккредитива или ячейки.
?Нужно ли согласие банка?
По общему правилу да. Банк утверждает погашение долга, расчёты и документы для прекращения ипотеки.
?Выгодно ли продавать ипотечную квартиру?
Это зависит от цены, долга, расходов и налога. Досрочное погашение проще, но требует денег заранее.
?Можно ли продать квартиру с материнским капиталом?
Можно с согласия банка и соблюдением прав детей. При детских долях потребуется разрешение органов опеки.
Вывод
Ипотечную квартиру можно продать до закрытия кредита. Нужно согласовать схему с банком, безопасно провести расчёты, погасить долг и зарегистрировать прекращение залога и переход права. Налог рассчитывают по общим правилам продажи жилья.
Получить консультацию
Заполните данные и наш специалист свяжется с вами в ближайшее время для уточнения деталей.
Читайте также
 Что такое пентхаус простыми словами
Пентхаус — это просторная квартира на верхнем этаже жилого дома со свободной планировкой, высокими потолками, большими окнами, панорамными видами и собственной террасой. В некоторых проектах такие квартиры занимают несколько уровней и имеют отдельный лифт.
В российском законодательстве такого понятия нет, поэтому по документам пентхаус оформляется как квартира или апартаменты.
В статье разберём, чем пентхаус отличается от обычной квартиры, какие у него преимущества и ограничения и что важно учитывать при покупке.
12 октября 2026г
15 мин. читать
 Что лучше: новостройка или вторичка
Однозначного ответа, что лучше — новостройка или вторичка, нет: выбор зависит от цели покупки, сроков и способа оплаты. Новостройка подходит тем, кому важны современный дом, новые планировки, возможность использовать льготную ипотеку и кто готов ждать завершения строительства. Вторичка удобна, если нужно быстро заселиться, важны сложившаяся локация и понятная рыночная стоимость квадратного метра.
В статье разберём, чем отличаются новостройки и вторичный рынок, какие есть преимущества и риски у каждого варианта, как меняется стоимость квартир в Москве, что учитывать при ипотеке и какой формат подходит для разных целей покупки.
2 октября 2026г
22 мин. читать
 Какие есть классы новостроек и какой из них выбратьНовостройки подразделяются на пять-шесть классов: стандарт (эконом), комфорт, бизнес, премиум, элитный и делюкс. Такое разграничение позволяет сравнивать проекты между собой по расположению, архитектурным и инженерным решениям, планировкам, благоустройству и сервису.
Единого государственного стандарта для такой классификации нет: уровень жилого комплекса определяет застройщик с учётом сложившихся рыночных критериев. В статье разберём, по каким признакам классы отличаются, сколько стоит квадратный метр в каждом сегменте Москвы и как самостоятельно проверить, соответствует ли проект заявленному сегменту.25 сентября 2026г
19 мин. читать
 Банк России снизил ключевую ставку до 14%Банк России продолжает постепенно смягчать денежно-кредитную политику. На заседании Совета директоров 24 июля регулятор снизил ключевую ставку на 0,25 процентного пункта — с 14,25% до 14% годовых.
24 июля 2026г
1 мин. читать
 Что делать после покупки квартиры: чек-лист нового собственникаПолучение ключей – долгожданный, но не последний этап покупки недвижимости. После подписания документов новому владельцу предстоит проверить квартиру, зафиксировать показания счётчиков, переоформить коммунальные услуги и убедиться, что сведения о собственности корректно отражены в государственных реестрах.
Разберём, что делать после получения ключей от квартиры и какие вопросы желательно решить в течение первого месяца.
22 июля 2026г
7 мин. читать
 В Подмосковье растёт предложение коттеджных посёлков с застройкойНа первичном рынке загородной недвижимости Московской области увеличилось количество организованных посёлков, в которых можно приобрести готовый коттедж или участок с обязательным подрядом на строительство. Однако эти данные пока не свидетельствуют о резком подъёме рынка. Скорее, они отражают расширение выбора и постепенное возвращение девелоперов к комплексной застройке.
Покупателям всё чаще предлагают не только землю, но и более понятный по своим характеристикам продукт: дом с определённой архитектурной концепцией и заранее предусмотренными инженерными решениями. При этом качество, готовность и состав инфраструктуры в каждом проекте необходимо оценивать отдельно.
22 июля 2026г
8 мин. читать
Получайте свежую информацию
о новостях рынка элитной недвижимости
Обещаем присылать только интересные и важные статьи.